모기지 금리 7%대 후반, 캘리포니아는 식는데 어바인만 거래량 늘었다
요즘 고객분들께 가장 많이 받는 질문이 "금리가 좀 내려갔다던데, 지금 사도 될까요?"입니다. 결론부터 말씀드리면 — 모기지 금리는 아직 올해 최고점 근처에서 등락 중이고, 캘리포니아 전체 시장은 눈에 띄게 식고 있지만, 오렌지카운티와 어바인은 조금 다른 그림을 보여주고 있습니다. 왜 그런지, 그리고 지금 상황에서 구매자와 셀러가 각각 어떻게 움직여야 할지 정리해 드릴게요.
모기지 금리, 내려간 게 아니라 "숨 고르기" 중입니다
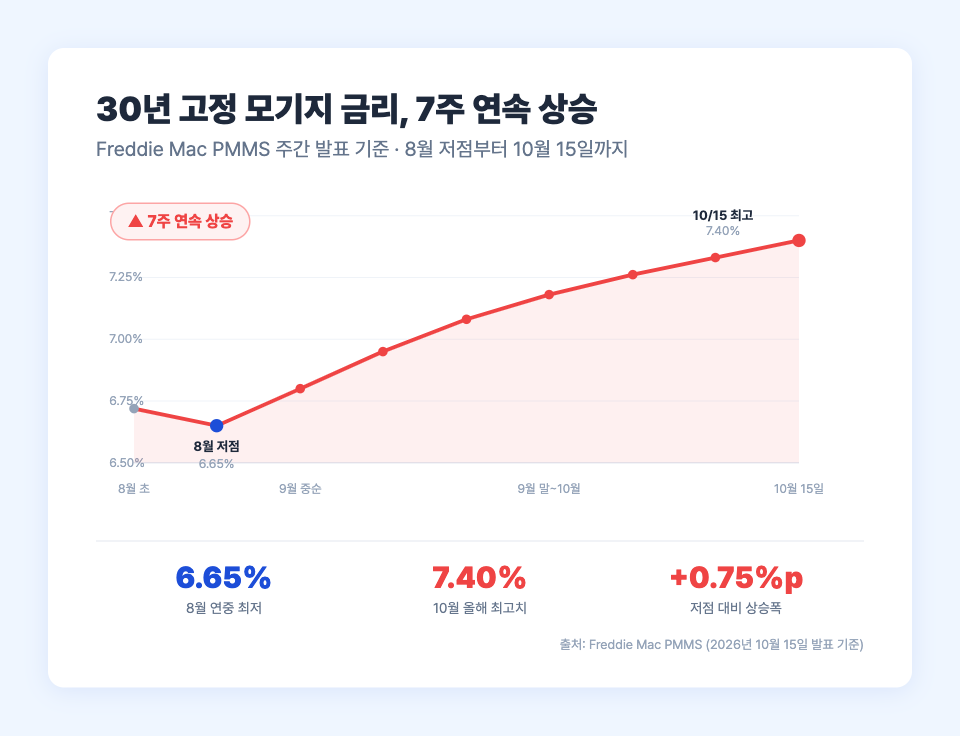
Freddie Mac이 매주 발표하는 공식 모기지 금리 조사(PMMS)를 보면, 30년 고정 금리는 8월 6.65%까지 내려갔다가 9월 중순부터 7주 연속 올라 10월 들어 올해 최고치인 7.40%를 찍었고, 10월 15일 발표분도 전주와 동일한 7.40%로 "제자리 멈춤" 상태입니다.
최근 뉴스에서 "7.3%대로 내려왔다"는 이야기가 들리는 건 Mortgage News Daily 같은 일별 지표 때문인데요. 10월 12일 7.42%까지 올랐다가 13일 7.32~7.39%로 내려오고, 14일까지 소폭 하락세가 이어졌다가 15일 발표된 인플레이션 지표가 예상보다 높게 나오면서 다시 7.36~7.38%로 반등했습니다. 즉 "본격적으로 떨어지기 시작했다"가 아니라, 연중 최고점 근처에서 좁은 범위로 오르락내리락하는 숨 고르기 구간이라고 보는 게 정확합니다. 1년 전인 2025년 10월 평균(6.27~6.30%)과 비교하면 지금도 여전히 1%포인트 이상 높은 수준이고요.
더 중요한 건 앞으로의 전망입니다. Fannie Mae는 최근 전망을 상향 조정해 2026년 4분기 7.4%, 2027년 내내 7.5% 수준을 예상했고, MBA(모기지뱅커협회)도 2027년까지 금리가 7% 밑으로 내려가기 어렵다고 보고 있습니다. 두 기관 모두 "조만간 6%대 복귀"는 그림에 없다는 겁니다.
캘리포니아는 거래가 멈춰가는데, 어바인은 왜 다를까
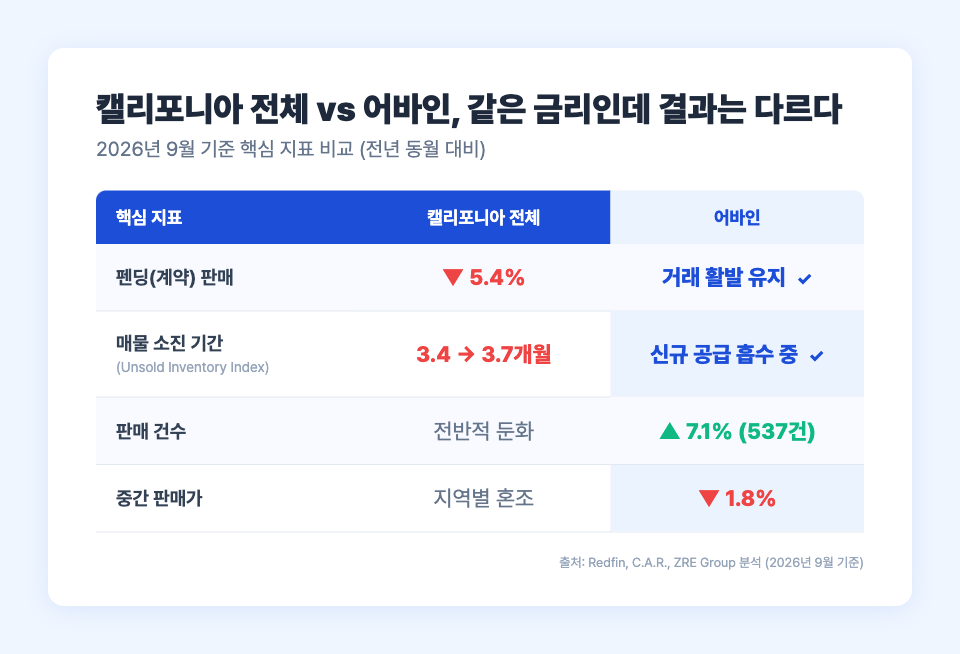
금리가 높은 상태로 버티면서 캘리포니아 전체 시장에는 확실히 둔화 신호가 나타나고 있습니다. Redfin 집계에 따르면 9월 펜딩(계약) 판매는 전년 대비 5.4%, 전월 대비로도 4%나 줄어 최근 3년 사이 가장 큰 월간 하락폭을 기록했어요. C.A.R. 데이터로도 매물 소진까지 걸리는 기간(Unsold Inventory Index)이 7월 3.4개월에서 8월 3.7개월로 늘어나면서, 팔리는 속도보다 쌓이는 매물이 더 많아지는 그림입니다.
그런데 어바인은 결이 다릅니다. ZRE Group 분석을 보면 어바인 중간 판매가는 전년 대비 1.8% 내렸지만, 같은 기간 판매 건수는 오히려 7.1% 증가(537건)했습니다. 이건 라구나니구엘·라구나비치·칼스바드 세 지역의 판매량을 합친 것보다 많은 수치예요. 가격이 살짝 조정되면서도 사는 사람은 줄지 않았다는 뜻입니다.
저는 이걸 "수요가 꺾인 게 아니라, 새로 공급된 매물(마스터플랜 빌리지, 신축 콘도·타운홈)이 늘면서 시장이 건강하게 균형을 찾아가는 과정"이라고 설명드려요. 실제로 고객분들과 어바인 신축 단지를 보러 다니다 보면, 예전만큼 경쟁이 치열하지는 않지만 그렇다고 매물이 안 팔리는 분위기도 전혀 아니거든요.
다만 여기서 과장하면 안 되는 부분이 하나 있습니다. 어바인·오렌지카운티 같은 고가 지역은 실제로 가격이 내려가고 있는 게 맞습니다(집계에 따라 대략 2~6% 사이 하락). 그리고 오렌지카운티는 캘리포니아 내에서도 주택구입가능성이 가장 낮은 지역 중 하나로, 중간가 주택을 구매할 수 있는 가구가 15%에 불과하고 최소 연소득 $370,000이 필요하다는 분석도 있어요. "버티고 있다"는 게 "사기 쉬워졌다"는 뜻은 절대 아닙니다.
구매자라면, 지금 어떻게 해야 할까요?
솔직히 말씀드리면 금리는 당장 극적으로 내려올 가능성이 낮습니다. Fannie Mae와 MBA 전망대로라면 2027년까지도 7% 이상에 머물 수 있어요. 그렇다면 "금리가 내려갈 때까지 기다리자"는 전략이 생각만큼 유리하지 않을 수 있습니다. 기다리는 동안에도 금리는 7%대에서 움직이고, 어바인처럼 거래가 살아있는 지역은 괜찮은 매물이 먼저 빠질 수 있거든요.
제가 고객분들께 늘 드리는 기준은 세 가지입니다. 지금 이 월 납입금을 감당할 수 있는지, 최소 5년 이상 거주할 계획인지, 그리고 나중에 금리가 내려가면 재융자(refinance)할 수 있는 여지가 있는지. 이 세 가지가 맞아떨어진다면, "금리가 더 내려갈 때까지 기다리는 것"보다 지금 좋은 매물을 잡는 것이 현실적인 선택일 수 있어요.
특히 어바인처럼 가격이 소폭 조정되면서 거래량은 유지되는 지역은, 전국·주 전체가 둔화되는 시기에 오히려 매수 협상력을 어느 정도 가져갈 수 있는 드문 구간입니다. 다만 여전히 중간가가 $1.4M대라는 진입장벽은 분명히 존재하니, 예산과 지역을 현실적으로 맞추는 게 먼저입니다.
셀러라면, 지금 어떻게 해야 할까요?
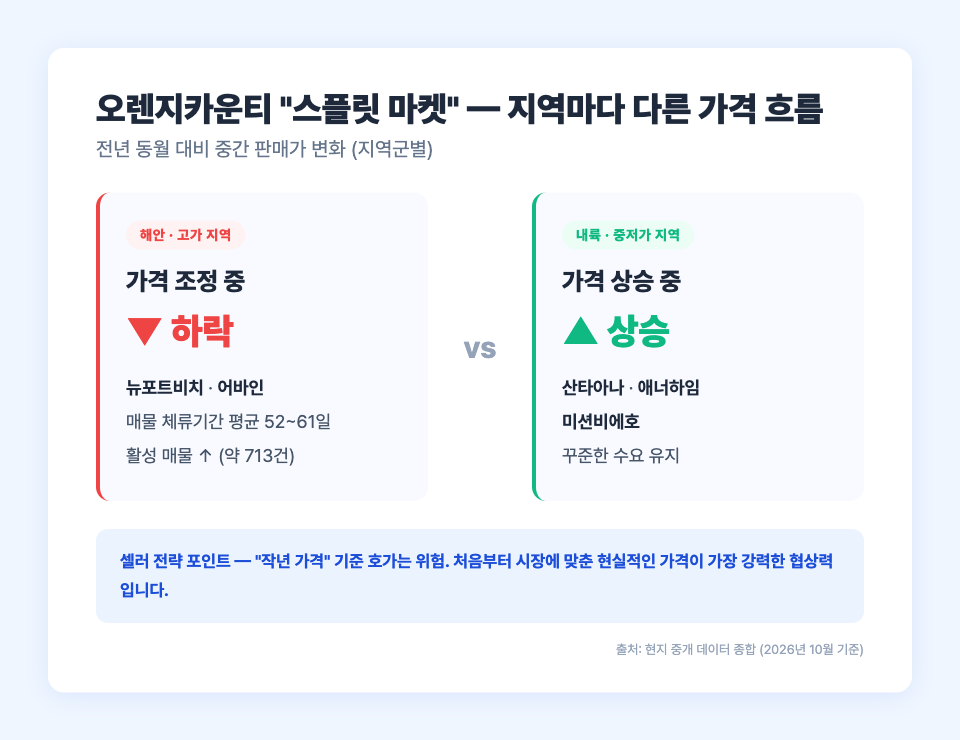
셀러 입장에서는 "스플릿 마켓" 구조를 꼭 이해하셔야 합니다. 뉴포트비치·어바인 같은 해안·고가 지역은 전년 대비 가격이 내려가는 흐름이고, 반대로 산타아나·애너하임·미션비에호 같은 중저가 내륙 지역은 오히려 가격이 오르고 있어요. 내 집이 어느 쪽에 속하는지에 따라 전략이 완전히 달라집니다.
어바인처럼 가격이 조정되는 지역에서 매물을 내놓으신다면, "작년 가격"을 기준으로 호가를 잡는 건 위험합니다. 지금 시장은 거래가 꾸준히 일어나긴 하지만, 매물 체류기간이 평균 52~61일로 예전보다 길어졌고 활성 매물 수도 늘고 있어요(10월 기준 약 713건). 현실적인 가격으로 시작해야 오히려 더 빨리, 더 좋은 조건으로 팔립니다. 저는 실제로 이 지역 셀러분들께 "처음부터 정확하게 가격을 잡는 게 가장 큰 협상력"이라고 말씀드려요 — 가격을 높게 불렀다가 몇 주 뒤 내리는 매물보다, 처음부터 시장에 맞춘 매물이 구매자 눈에 훨씬 매력적으로 보이거든요.
정리하면, 모기지 금리는 극적으로 내려간 게 아니라 올해 최고점 근처에서 좁은 범위로 등락 중이고, 캘리포니아 전체는 거래가 눈에 띄게 둔화되고 있지만 오렌지카운티·어바인은 가격이 소폭 조정되는 선에서 거래량이 오히려 유지되는, 상대적으로 건강한 조정 국면에 있습니다. "지금 사도 될까, 지금 팔아도 될까"에 대한 답은 결국 개인의 재정 상황과 목표에 따라 다르지만, 적어도 이 지역만큼은 전국 분위기만 보고 섣불리 판단할 이유는 없어 보입니다.
캘리포니아 부동산, 특히 오렌지카운티·어바인 지역 매물을 지금 시점에 사거나 파는 것에 대해 궁금한 점이 있으시면 편하게 댓글이나 DM으로 연락 주세요. 현지에서 직접 발로 뛰며 보고 있는 실제 매물 상황과 가격 흐름을 바탕으로 솔직하게 도움드리겠습니다.
얼바인과 오렌지 카운티 지역 매매/리스 관련 언제든지 연락주세요.

Michael Kim
REAL Estate Agent
DRE# 02282988 | C&C Realty Group Inc
📞 949-517-2945
C&C REALTY GROUP
LUXURY REAL ESTATE